
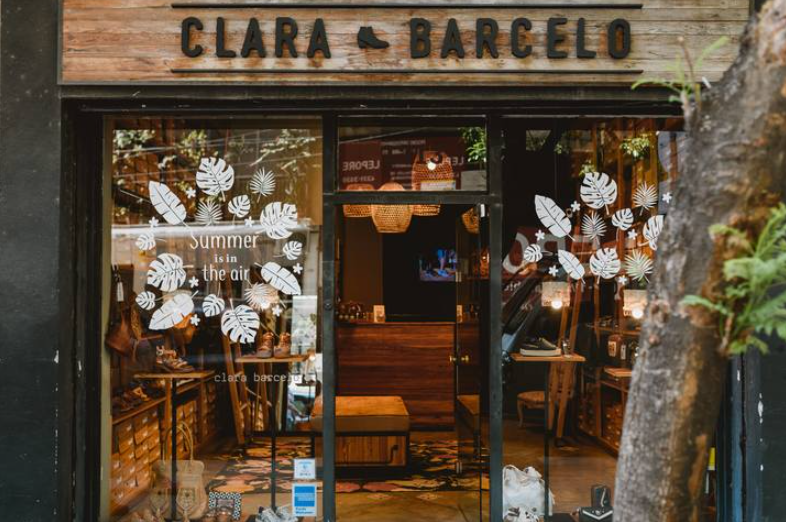
La empresa Se Ve S.A., dueña de la firma de calzado Clara Barceló, atraviesa una profunda crisis financiera. Con apenas dos locales propios y menos de 20 empleados, la compañía atribuyó el colapso a la caída del consumo, el aumento de costos y la acumulación de stock. La deuda financiera supera los $415 millones y el pasivo total se acerca al medio millar de millones de pesos.
La industria del calzado argentina sumó un nuevo capítulo de caída sin frenos. La empresa Se Ve S.A., propietaria de la exclusiva marca de calzado Clara Barceló, se presentó en concurso preventivo de acreedores, según informó La Nación. La apertura del proceso fue dispuesta por el Juzgado Nacional de Primera Instancia en lo Comercial N° 24, a cargo del juez Guillermo Pesaresi, y se encuadró dentro de la figura de «pequeño concurso», ya que la firma registra menos de 20 empleados en relación de dependencia y una cantidad acotada de acreedores.
La historia de la marca, fundada en 2010 por la diseñadora de indumentaria Clara Barceló, egresada de la UBA, es la de un crecimiento vertiginoso que terminó por chocar con la dura realidad económica. Lo que comenzó como una colección de apenas 12 pares de sandalias de cuero, escaló hasta producir 2.500 pares y expandirse a carteras y accesorios. La firma llegó a operar locales propios en zonas de alto poder adquisitivo como Punto Tigre Shopping, Yerba Buena Shopping (Tucumán) y Rosario, además de una red de franquicias y distribución mayorista en Argentina y Chile.
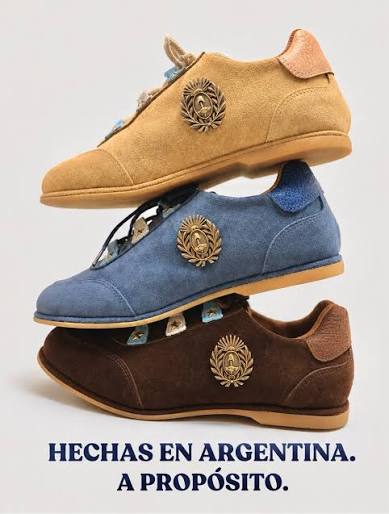
En la presentación judicial, la compañía atribuyó su desequilibrio financiero a un deterioro continuo registrado entre 2024 y 2025. Según el documento, la crisis se explica por una profunda retracción del consumo interno, sumada a aumentos sostenidos en los costos de reposición de mercadería y gastos operativos que no pudieron ser trasladados a los precios finales. Esta combinación de factores provocó una dura caída en la rentabilidad operativa de la marca, que se volvió insostenible.
Los números del último ejercicio, cerrado el 31 de agosto de 2025, reflejan la magnitud del problema. La facturación por ventas alcanzó los $1.298 millones (un 19,02% más que el período anterior), pero el costo de la mercadería vendida se incrementó un 42,85%, pasando de $514 millones a $735 millones. Esto contrajo el margen bruto del 52,83% al 43,38%. Además, la menor rotación de productos derivó en una acumulación masiva de inventario: el valor contable de los bienes de cambio subió de $57 millones a $265 millones, inmovilizando el capital de trabajo e impidiendo su conversión en liquidez. El resultado del ejercicio fue negativo.
La deuda financiera de la empresa era de $415,9 millones en septiembre, según datos del Banco Central, y el pasivo total declarado se aproxima a los $500 millones. Para intentar ordenar sus finanzas, la compañía mantiene únicamente dos locales propios (San Isidro y Recoleta). La causa, que tramita en el fuero comercial, tendrá su audiencia informativa clave previa al cierre del período de exclusividad, fijada para el 18 de octubre de 2027. Con esta presentación, la marca premium busca reestructurar su deuda y evitar la quiebra, en un contexto donde el sector del calzado acumula una caída del 22,6% en su actividad y la pérdida de más de 28.000 puestos de trabajo desde diciembre de 2023.
Noticias relacionadas
 CAMSA, la proveedora de Arcor y PepsiCo, entró en concurso preventivo con deudas por $13.000 millones y abrió un conflicto por salarios
 Expreso El Tero SA: la transportista de Acindar entró en concurso preventivo con deudas por $1.500 millones, pero garantiza que no habrá despidos
 Friosur, la histórica distribuidora de alimentos de Trelew, entró en concurso preventivo con una deuda de $1.300 millones
 Con 40 años de historia, la marca de indumentaria Rever Pass entra en concurso preventivo con una deuda de más de $7.000 millones