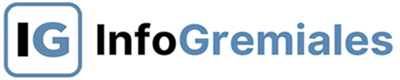

El último relevamiento de CADIEEL reveló que durante el tercer trimestre de 2026 el 35% de las compañías redujo su plantel y el 65% trabajó con hasta el 60% de su capacidad instalada. La caída de las ventas y la incertidumbre económica y política frenaron los planes de expansión: ocho de cada diez empresas no prevén inversiones para el cierre del año.
La industria electrónica, electromecánica y luminotécnica argentina profundizó su crisis durante el tercer trimestre de 2026. Según el último informe de la Cámara Argentina de Industrias Electrónicas, Electromecánicas y Luminotécnicas (CADIEEL), el 42% de las empresas registró una caída de su producción frente al mismo período de 2025, mientras que el 35% mantuvo su actividad sin cambios y apenas el 23% logró incrementarla. Entre las compañías que sufrieron retrocesos, la contracción promedio alcanzó el 36%, cinco puntos porcentuales por encima del 31% informado en el trimestre anterior, lo que confirma que el deterioro lejos de estabilizarse se acelera.
El impacto sobre el empleo es directo y contundente. El 35% de las empresas redujo su dotación de personal durante el tercer trimestre, frente a un magro 11% que incorporó trabajadores. La relación es elocuente: por cada compañía que sumó empleados, más de tres despidieron o no renovaron contratos. El saldo negativo se mantiene y las expectativas para el último tramo del año no anticipan un cambio de tendencia: el 81% de las firmas prevé mantener sus plantillas, el 11% anticipa nuevas reducciones y solo el 8% espera incorporar personal.
La inversión es otro de los termómetros del enfriamiento sectorial. Apenas el 19% de las empresas prevé realizar inversiones durante el cuarto trimestre, una caída de 14 puntos porcentuales respecto del 33% que proyectaba invertir en el trimestre anterior. El 81% restante no tiene planes de expansión, y las firmas identifican la caída de las ventas y la incertidumbre económica y política como los principales factores que condicionan sus decisiones. La capacidad ociosa refleja el mismo cuadro: el 65% de las compañías operó con hasta el 60% de su capacidad instalada durante el tercer trimestre, evidenciando una estructura productiva que trabaja muy por debajo de su potencial.
Las expectativas para el cierre del año son igualmente conservadoras. Para el cuarto trimestre, el 62% de las firmas espera mantener sus niveles de actividad, el 23% proyecta aumentarlos y el 15% anticipa una disminución. En cuanto a las ventas, el 54% no espera variaciones, el 23% prevé una mejora y otro 23% un retroceso. La demanda interna tampoco ofrece señales alentadoras: el 66% no aguarda cambios, el 15% proyecta un incremento y el 19% una disminución, lo que confirma que las empresas no identifican señales generalizadas de recuperación del mercado.
El panorama de la industria electrónica es el reflejo de un modelo económico que, lejos de reactivar la producción, profundiza la recesión en sectores estratégicos. Con ocho de cada diez empresas sin planes de inversión, un tercio de las compañías despidiendo personal y dos tercios operando con más de la mitad de su capacidad ociosa, el sector enfrenta un círculo vicioso del que no encuentra salida. La caída de las ventas, la incertidumbre política y la falta de condiciones para planificar a mediano plazo configuran un escenario donde la recuperación no aparece en el horizonte y donde cada trimestre que pasa deja secuelas más profundas en el entramado productivo y en las fuentes de trabajo.
Noticias relacionadas
 El 14% de los empresarios industriales planea reducir su dotación de personal y sólo el 5% planea contratar
 Alerta por el empleo: solo el 3,1% de las empresas planea contratar mientras la industria y el comercio anticipan nuevos recortes
 Dos años de caída y sin expectativa: La venta de indumentaria bajó 6,9% interanual y solo una de cada seis empresas espera una recuperación
 «Invertir, capacitar y construir», el lema de los Camioneros de Santa Fe desde el corazón del principal complejo agroexportador del mundo