
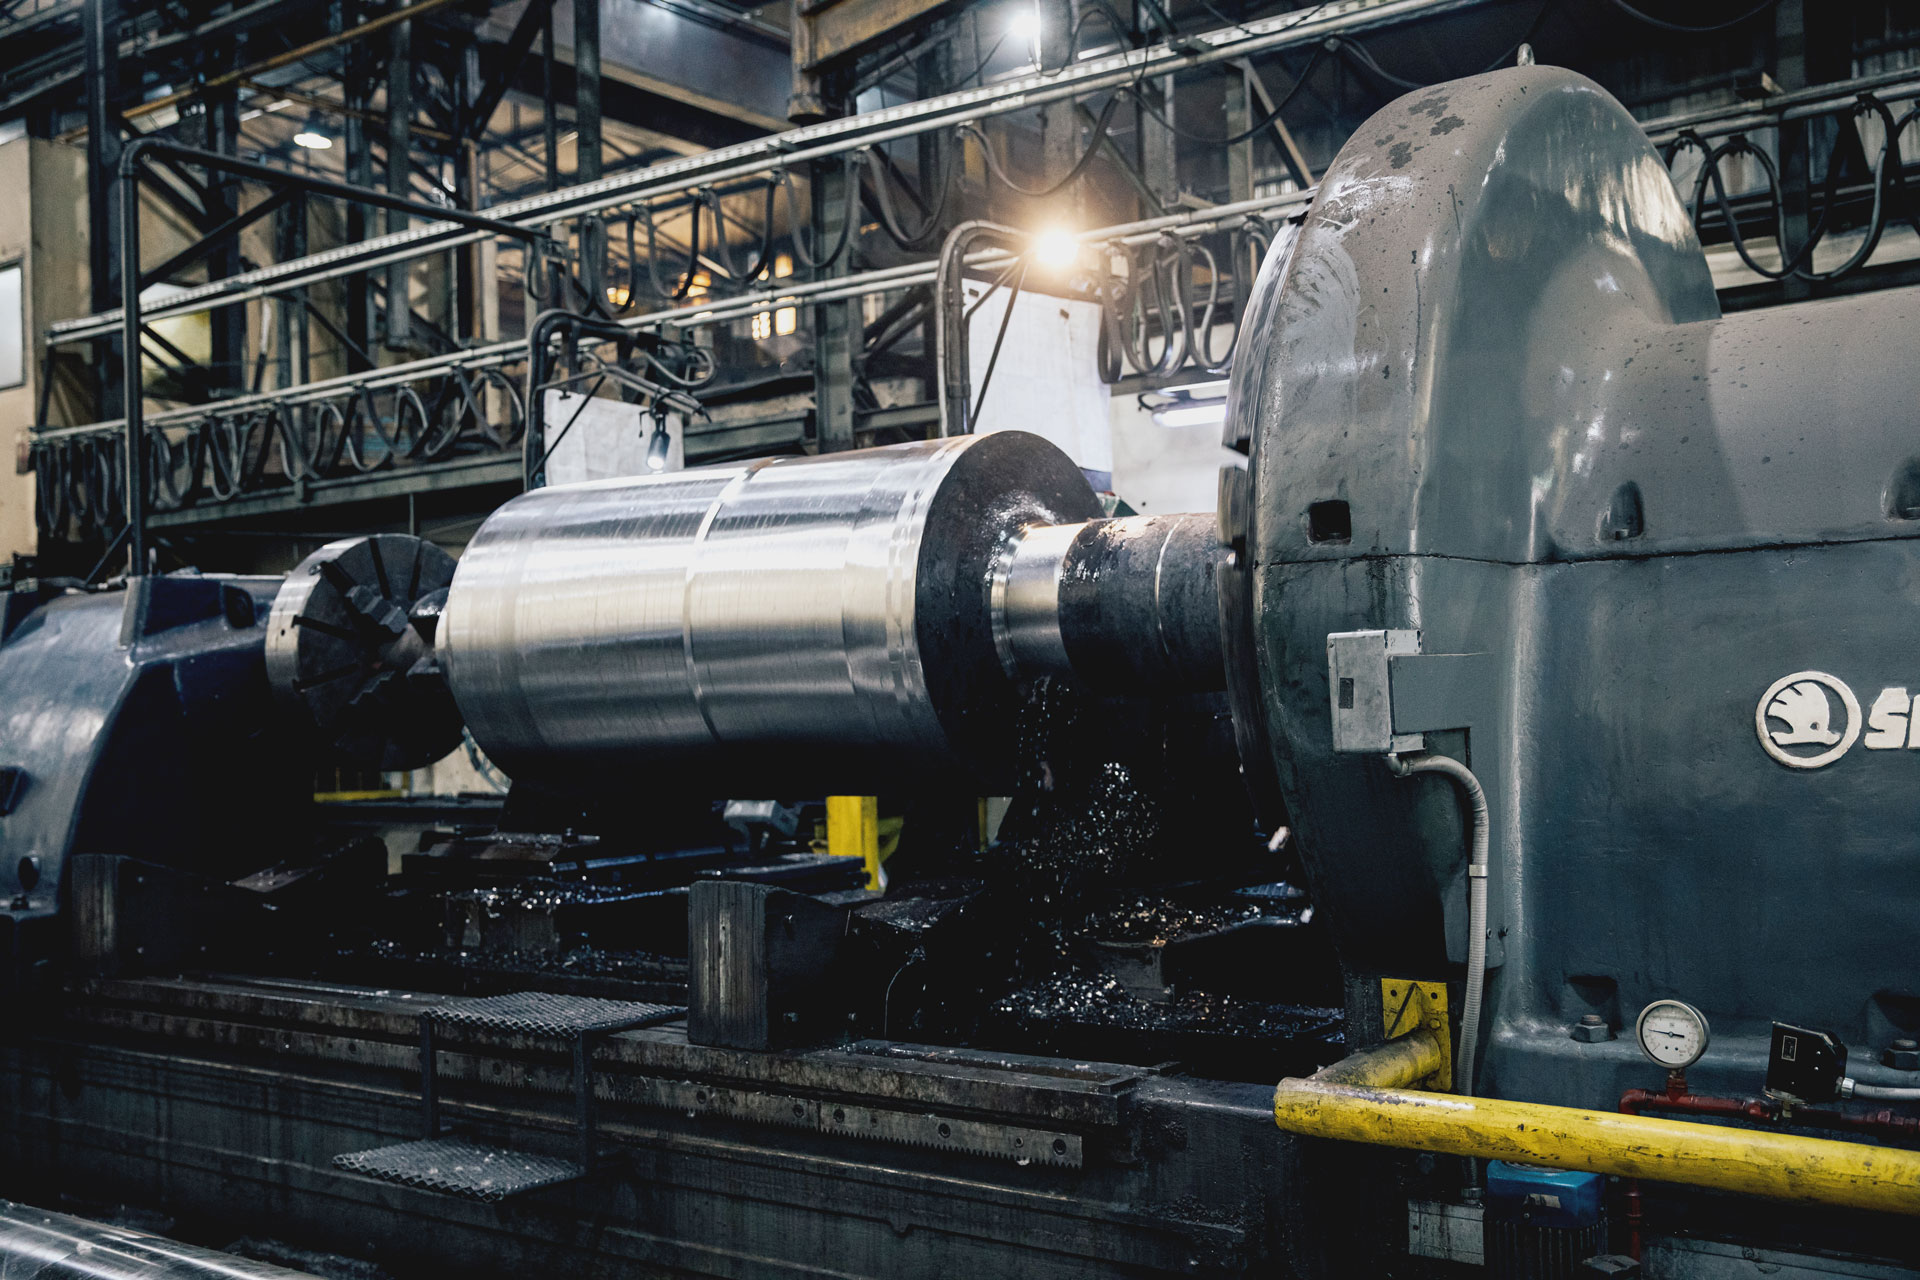
Fundición San Cayetano una firma con 70 años de trayectoria y 260 empleados, está al borde del crack. Exporta cerca del 80% de su producción. La firma bonaerense declaró un pasivo de $34.187 millones y explicó ante la Justicia cómo la caída de pedidos y la pérdida de competitividad afectaron su negocio.
Fundición San Cayetano, la mayor fundición de Argentina, recurrió a la Justicia para reestructurar sus deudas después de meses de deterioro financiero. La empresa, que tiene 70 años de historia, 260 empleados y exporta alrededor del 80% de su producción, presentó su concurso preventivo el 9 de junio y declaró un pasivo de $34.187 millones.
En el expediente, según Ámbito Financiero, explicó que la combinación entre la apertura de las importaciones, la apreciación del peso, la pérdida de pedidos y el costo del crédito terminó por afectar la rentabilidad de una actividad que compite con proveedores de todo el mundo.
La firma está radicada en Burzaco y fabrica piezas de gran porte para las industrias siderúrgica, petrolera, minera y energética. Su producción tiene una fuerte presencia en Estados Unidos y otros mercados internacionales. En la presentación concursal, la compañía describió las dificultades que atravesó y sostuvo que la situación no se originó en un problema de funcionamiento de la planta, sino en el cambio de las condiciones económicas en las que desarrolla su actividad.
El juzgado que interviene es el Civil y Comercial N°3 del Departamento Judicial de Lomas de Zamora y la apertura del concurso se produjo el 24 de junio de 2026. La compañía fijó como fecha de inicio de la cesación de pagos el 18 de diciembre de 2025, cuando comenzó a atrasarse en obligaciones propias de su actividad, entre ellas compromisos vinculados con el suministro de energía.
La escala alcanzada por la compañía se refleja también en su perfil exportador. Cerca del 80% de su producción se vende en el exterior, de acuerdo con información de la firma, que tiene entre sus clientes a compañías como Ternium Siderar, Nucor Steel, Steel Dynamics, Cleveland-Cliffs, Glencore, Codelco y CSN.
La empresa explica que su negocio tiene una particularidad que terminó siendo determinante en el actual escenario: fabrica bienes de capital transables, por lo que debe competir con productores internacionales tanto en el mercado local como en los países a los que exporta.
En ese sentido, se define en el expediente como una “tomadora de precios internacionales”. La compañía sostiene que trabaja con márgenes reducidos y que cualquier modificación fuerte en el tipo de cambio, los costos financieros o los precios internacionales impacta directamente sobre la rentabilidad.
La explicación que Fundición San Cayetano presentó ante la Justicia comienza a principios de 2024. “Desde principios del año 2024, la apertura de las importaciones y la revaluación de nuestro signo monetario, impulsadas por el actual modelo económico del país, nos llevó a una asfixia en el desarrollo de nuestra actividad”, señaló.
A partir de entonces, según relató la empresa, el mercado comenzó a ofrecerle una combinación particularmente difícil: menor demanda, presión para bajar precios y una estructura de costos que no podía acompañar la evolución de sus competidores internacionales.
La competencia de China aparece como uno de los principales factores mencionados en la presentación. “Los proveedores originarios de la República Popular China están presentes en todos los mercados en el que participamos, con precios que oscilan a la mitad del nuestro”, sostuvo la firma.
Para Fundición San Cayetano, sin embargo, el problema no terminó en la demanda. La empresa puso el foco especialmente en el financiamiento. Según describió en el expediente, las tasas bancarias llegaron a ubicarse entre 80% y 90% anual, en un negocio que trabaja con márgenes de rentabilidad cercanos al 5%.
La magnitud del deterioro también quedó reflejada en los reclamos de acreedores. Fundición San Cayetano registra 185 cheques rechazados por más de $1.000 millones y recibió intimaciones vinculadas con servicios esenciales, bancos y proveedores.
Entre las obligaciones reclamadas aparecen deudas con Metrogas y Edesur, además de reclamos de Banco Nación, Banco Provincia y proveedores del exterior. En paralelo, la información del Banco Central muestra una exposición financiera de alrededor de $22.355 millones con distintas entidades.
El pasivo concursal declarado asciende a $34.187 millones, compuesto principalmente por deudas comerciales y financieras. La empresa informó $18.512 millones con acreedores quirografarios por compras locales, $5.539 millones por compras del exterior y $7.791 millones correspondientes a financiamiento, además de obligaciones fiscales, sociales y laborales.
Noticias relacionadas
 Tras la conciliación obligatoria, Walter Correa advirtió que una empresa de Granja Tres Arroyos ya entró a concurso de acreedores
 Expreso Brío entró en concurso de acreedores y sus 400 trabajadores reclaman salarios adeudados mientras la empresa sigue operando
 Le Blé cierra locales y despide a más de 30 trabajadores en medio de un concurso de acreedores con una deuda de $1.500 millones
 Amesud, la textil proveedora de Nike y Adidas, entró en concurso con una deuda de más de $12.000 millones